没想到进入5月后,上海的二手房市场,依旧翻滚着“金三银四”的热浪。
上周日(5月10日)单日网签1664套,再次突破近五年单日新高;
截至5月14日,上海二手房网签10357套,预估全月将站上2.5万+套。
受“五一”长假停滞5天影响,5月份总体成交量必然要下滑一些。
但你要知道的是,这已经是自去年11月以来(除去春节的2月份),连续6个月成交破2万套了。
都说市场不好、预期不乐观,但买房人好像“根本停不下来”。
这背后都发生了什么?
接下来的市场走势又将有何变化?
让我们聚焦5月份半月报,一窥究竟。
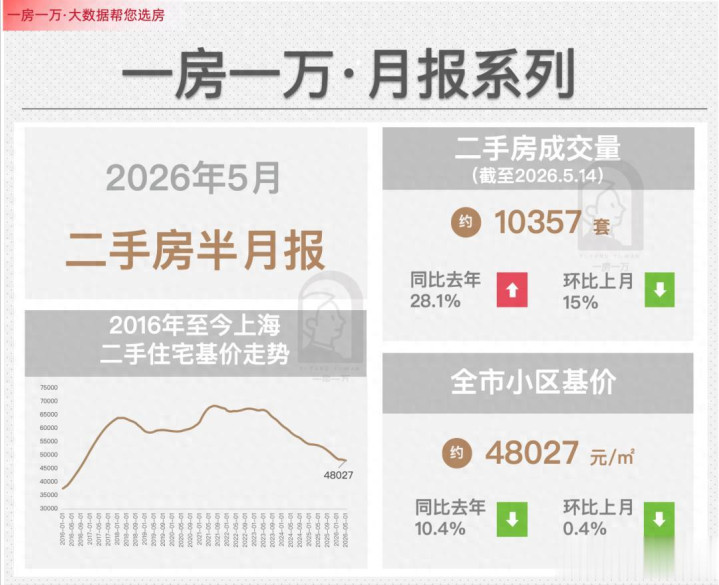
截至2026年5月14日
上海二手房成交10357套
同比上升约28.1%,环比下降约15%
全市小区基价约48027元/㎡
同比下降10.4%,环比下降0.4%
01
成交量,近五年最好的5月
有一说一,5月成交量的确蛮让人意外的。
按照以往的市场节奏,一般都认为“金三银四”热度一过,天气转热,成交热度自然也跟着下滑。
但今年5月份,从目前看来,热度依旧。
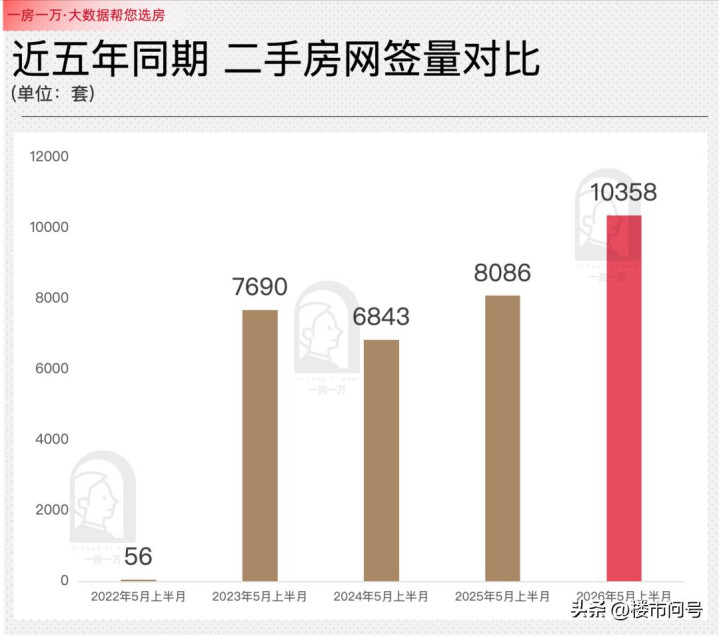
上半月同期对比,今年竟然拿下了近五年TOP1。
不过,从成交结构来看,上海二手房市场仍旧是刚需主导。
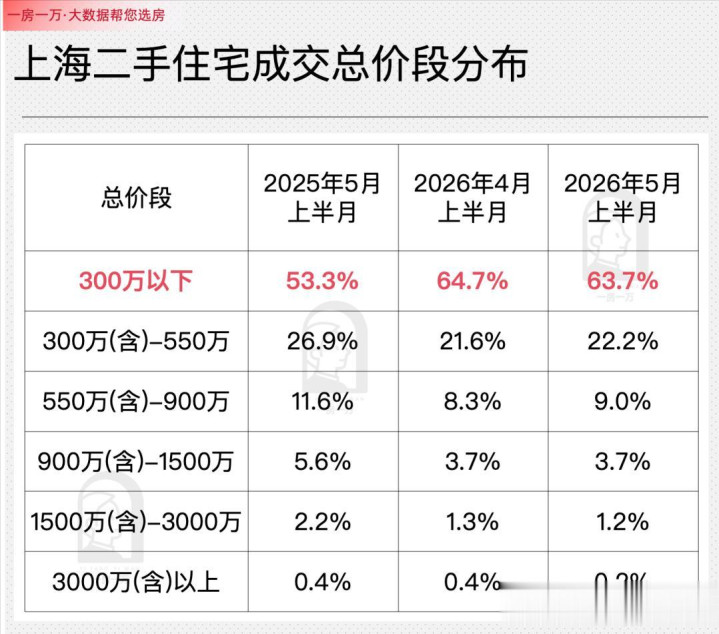
550万以下刚需客在扎堆入场,但卖完刚需房的房东,却并没有同步投入到改善赛道。
尤其900-1500万中间层改善需求,仍旧笼罩着浓重的观望情绪。
这就导致改善置换链条,仍旧没有高效运转起来。
02
去库存最快的,是外环外
成交持续放量,自然带来库存的持续收缩。
头部中介挂牌数据显示:
截至2026.5.10当周,挂牌量约7.97万套,较3月份高点(8.17万套)下降了2.5%。
挂牌价方面,当下挂牌均价约56713元/㎡,较1月份低点(56116元/㎡)上涨约1.1%。
——头部中介挂牌价,已连续16周保持止跌微涨态势。
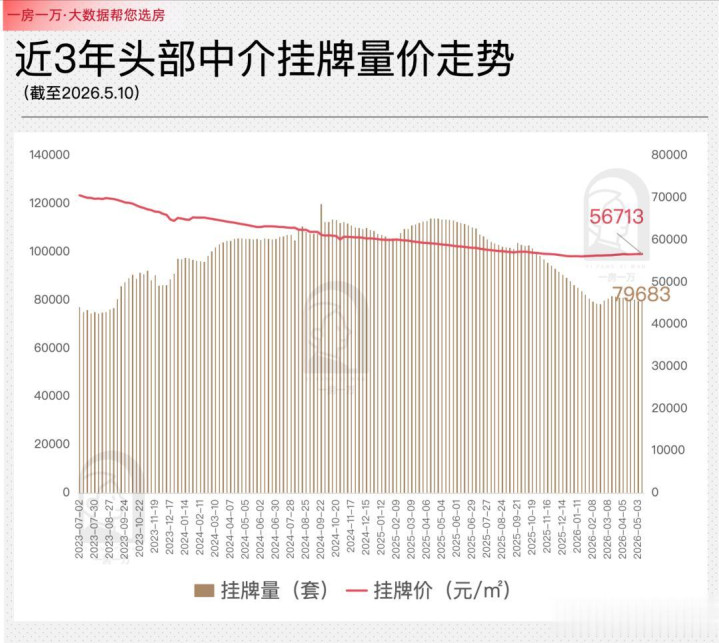
很明显,随着二手市场不断去库存,高性价比房源出清后,“剩下来”的二手房慢慢“变贵”了。
我们进一步细化到各环线库存结构,可以发现:
外郊环间虽然在稳步去库存,但依旧是当下库存占比最大的区域;
而外环以内,库存占比却在缓慢地抬升,房东的压力无形中增大了。
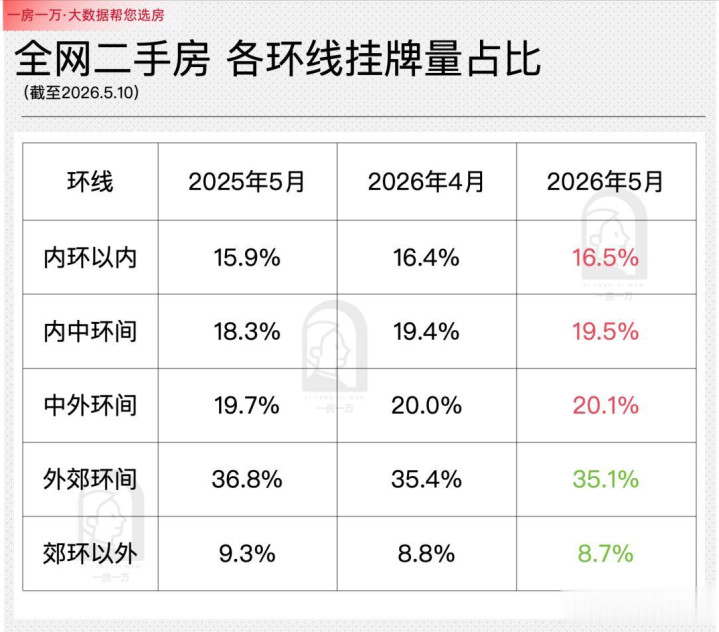
为什么会这样?
我们分开来看。
外环内挂牌占比提升,背后主要原因是核心区房东更为惜售,躺平式卖房导致库存积压;
而外环外占比下降,则有两大原因:
一是郊区以动迁房为主的“远大新”,的确在加速去库存,带来整体水位的下滑;
另一个原因,则是郊区在海量挂牌+价格超跌之下,很多房东已丧失挂牌意愿,要么转为自持出租,要么直接退出流通市场。
这的确是当下正在发生的残酷事实。
我同事美兰湖的房子就已经撤牌出租了。
在她看来,她已经降到了心理底价区间,“但买家还在大刀砍价,这就已经失去了卖房的意义,干脆不折腾了。”
03
躺平房东变多了
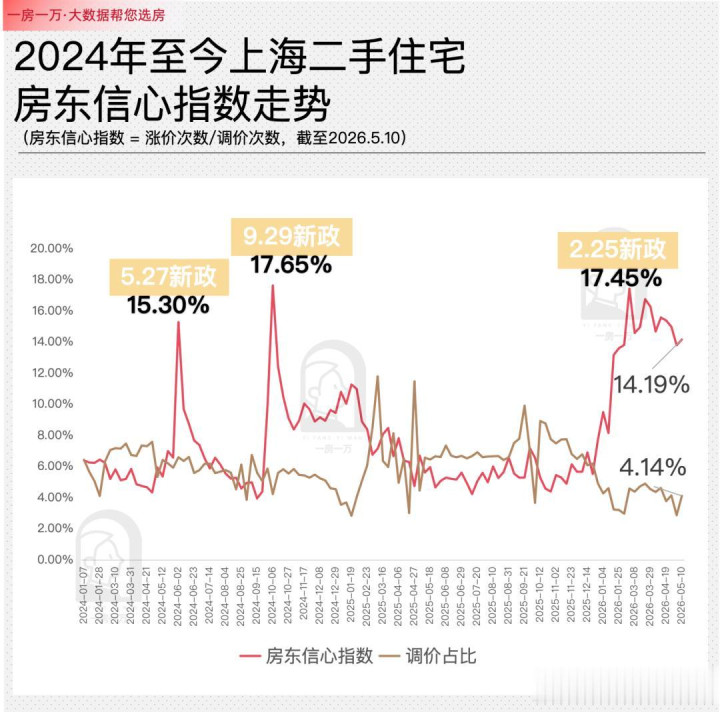
我们再来聚焦房东信心指数。
小阳春过后,房东信心指数呈现下滑态势,最新一周房东信心指数14.19%。
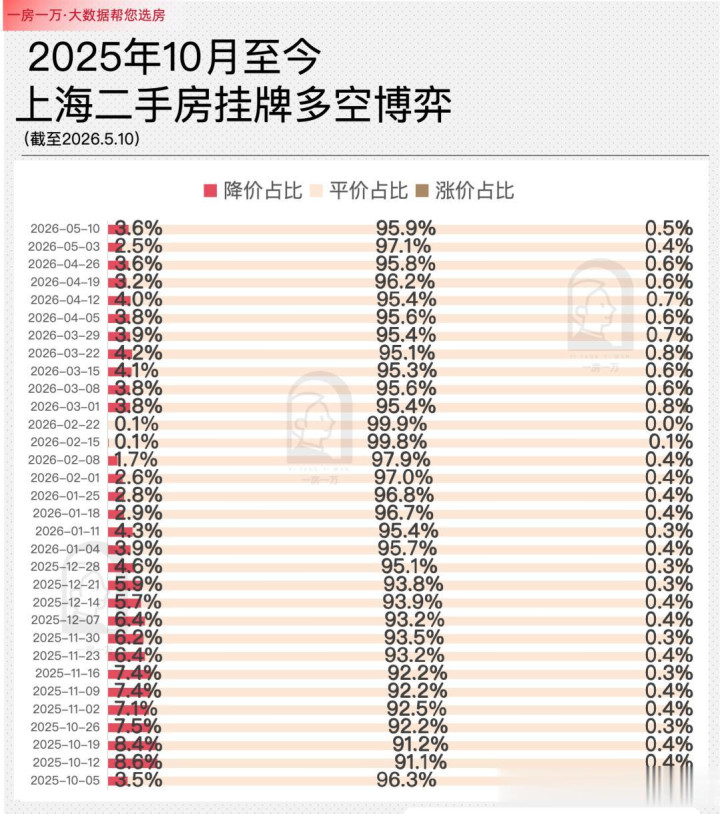
从调价动作来看,最新一周不调价的房源占比95.9%。
涨价的房东没有变多,降价的房东也没有变多——变多的,是躺平的房东。
与房东的“疲惫”相比,买房人却依然保持着旺盛的看房热情。
“五一”过后,最新一周头部中介带看10.5万组,仍处在活跃的市场氛围中。
同时,当下有效房源套均带看3.28次,相较金三银四并未出现大幅度下滑。
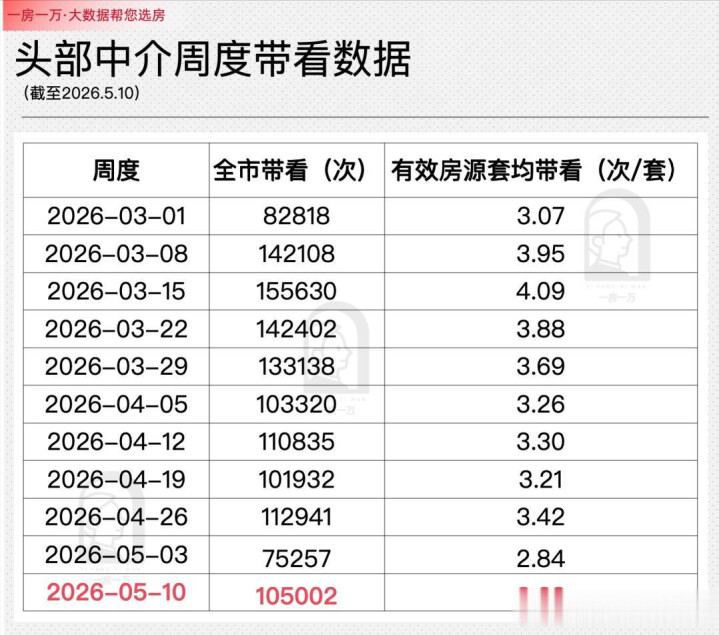
这就说明需求端并未退缩,优质房源仍在被大量买房人光顾;
只是买卖双方在价格预期上的裂痕进一步拉大,客户需要多番对比+价格拉锯,才能实现成交转化。
04
结语
其实,当下的二手市场还是有着鲜明的“撕裂”感。
一边是成交量持续放量,连续6个月站稳2万+套,整体加速去库存;
但另一边,市场结构却暗藏隐忧,刚需单打独斗,改善置换链条停滞不前,中端改善群体犹豫观望。
再加上越来越多房东看淡行情、选择躺平惜售甚至撤牌离场,给后市走向又添了一层不确定性。
我个人的判断是,未来1-2个月,在刚性需求惯性释放下,全市月成交量仍有望维持在2万套以上,但增速将明显放缓。
若改善需求持续缺席,市场大概率将从“放量筑底”滑向“缩量僵持”。
说到底,真正的转折点,不在于刚需还能买多久,而在于改善群体何时愿意迈出下一步。
易速宝配资提示:文章来自网络,不代表本站观点。